• Consulta Web Gratuita
  • Buscar
  • Vivir en España
    • Emprendiendo
    • Trabajando
    • Estudiando
    • Como Nómada Digital
    • Como Investigador
    • Con Residencia No Lucrativa
  • Servicios
    • Movilidad Internacional
    • Residencia No Lucrativa
    • Estancia por Estudios
    • Homologación de Títulos
    • Familiares de españoles y de la UE
    • Residencias iniciales y renovaciones
    • Reagrupación familiar
    • Residencia por razones humanitarias
    • Regularízate con un Arraigo
    • Asilo y Protección Internacional
    • Nacionalidad Española
    • Recursos contra Denegaciones
    • Asistencia Jurídica Letrada
    • Abogado en el Aeropuerto
    • Fiscalidad y Negocios Internacionales
    • Ver todos los servicios →
  • Blog
  • Conócenos
  • Asesorías
  • 641 65 88 93
  • +34 641 65 88 93
  • Calle de Cronos, 63, Planta 1, Oficina 3, San Blas-Canillejas, 28037 Madrid
Instagram Facebook Youtube Linkedin-in X-twitter Tiktok
Logotipo de España Abogados, despacho de extranjería y movilidad internacional en Madrid
  • Consulta Web Gratuita
  • Vivir en España
    • Trabajando
    • Estudiando
    • Emprendiendo
    • Como Nómada Digital
    • Como Investigador
    • Con Residencia No Lucrativa
  • Servicios
    • Movilidad Internacional
      • Residencia como Teletrabajador de carácter internacional
      • Residencia para Profesionales Altamente Cualificados (PAC)
      • Residencia para Emprendedores
      • Residencia para Investigadores
      • Residencia para Profesionales del Sector Audiovisual
      • Residencia por Traslado Intraempresarial
      • Golden Visa: renovación y cambio de vía
    • Residencia No Lucrativa
    • Estancia por Estudios
    • Homologación de Títulos
    • Familiares de españoles y de la UE
      • Familiar de ciudadano español
      • Familiar de ciudadano de la UE
    • Residencias iniciales y renovaciones
    • Reagrupación familiar
    • Residencia por razones humanitarias
    • Regularízate con un Arraigo
      • Arraigo Sociolaboral
      • Arraigo Socioformativo
      • Arraigo Social
      • Arraigo Familiar
      • Arraigo de Segunda Oportunidad
    • Asilo y Protección Internacional
      • Solicitud de Protección Internacional
      • Recursos y contencioso-administrativo contra la denegación
    • Nacionalidad Española
      • Nacionalidad española por residencia
      • Nacionalidad española con Valor de Simple Presunción
      • Nacionalidad española por Opción
    • Recursos contra Denegaciones
    • Asistencia Jurídica Letrada
    • Abogado en el Aeropuerto
    • Fiscalidad y Negocios Internacionales
      • Planificación fiscal
      • Fiscalidad de los teletrabajadores
      • Regímenes especiales: Ley Beckham y «Ley Mbappé»
      • Impuestos en España
    • Ver todos los servicios →
  • Blog
  • Conócenos
  • Buscar
Regularización
Asesorías

De la no lucrativa a la nacionalidad española trabajando como autónomo

Félix José España González
29 octubre 2026
Nacionalidad española  ·  Régimen General de Extranjería

Residencia no lucrativa · Cuenta propia · Nacionalidad

Respuesta corta: con la residencia no lucrativa no puedes trabajar, ni para clientes españoles ni para clientes de tu país. Pero cuando se acerca su vencimiento puedes pedir que te la cambien por una residencia y trabajo por cuenta propia, sin volver a tu país y sin visado: en los dos meses anteriores o en los tres posteriores a esa fecha, con un proyecto de empresa viable. La Dirección General lo admite así en su Criterio de Gestión 1/2025, aunque el artículo 191.4 del Reglamento habla de llevar al menos un año de residencia: si presentas antes de cumplir el año, cuenta con que la oficina pueda ponerte reparos. Y ese cambio no te hace perder ni un día para la nacionalidad: la no lucrativa ya es residencia legal y el reglamento cose la nueva autorización a la anterior.

2 + 3 meseses la ventana para pedir la cuenta propia: antes y después del vencimiento de tu primera no lucrativa (Criterio de Gestión 1/2025, aunque el art. 191.4 del Reglamento habla de al menos un año de residencia)
3 mesestiene la Oficina de Extranjería para resolver. Si no contesta, se entiende denegada
1 + 4 añosdura la cuenta propia: un año la primera y cuatro la renovación
2 o 10 añospara la nacionalidad, contados desde que empezó tu no lucrativa
En esta guía
  1. Tu camino, fecha a fecha
  2. Por qué no pierdes tiempo para la nacionalidad
  3. ¿Y el nómada digital?
  4. Qué puedes hacer mientras tanto
  5. Requisitos y documentos
  6. El trámite paso a paso
  7. Tu primer año como autónomo
  8. El tramo final: la nacionalidad
  9. Seis errores que salen caros
  10. Preguntas frecuentes

Tu camino de la no lucrativa a la nacionalidad, fecha a fecha

Pon la fecha en la que empezó tu residencia no lucrativa y te decimos cuándo se abre y se cierra tu ventana para pasar a autónomo, y cuándo llega la nacionalidad. Viene rellena con un caso de ejemplo; cámbialo por el tuyo.

Calculadora del itinerario

    Fechas orientativas calculadas con los plazos máximos que fija la norma. La Administración puede resolver antes o después; si resuelve tarde, el silencio juega como explicamos en cada paso. No sustituye al estudio de tu expediente.

    Por qué no pierdes ni un día para la nacionalidad

    Es la pregunta que más nos hacen las familias que acompañamos: "si cambio de permiso, ¿vuelvo a empezar a contar?". No. Hay tres piezas que encajan:

    1. La no lucrativa es residencia legal. El art. 22.3 del Código Civil exige residencia "legal, continuada e inmediatamente anterior a la petición". La no lucrativa es una autorización de residencia temporal, así que cada día con ella cuenta. No pasa lo mismo con la estancia por estudios, que no es residencia.
    2. La cuenta propia se pide "sin necesidad de visado". El art. 191.1 del Reglamento permite cambiar desde dentro de España. No hay salida del país ni visado nuevo que rompa la continuidad.
    3. El reglamento cose las dos autorizaciones. Según el art. 191.4, cuando te das de alta en la Seguridad Social la nueva autorización se retrotrae al día siguiente a la caducidad de la anterior. Si la anterior aún no había caducado, empieza a contar desde el alta. Y mientras se tramita, la solicitud presentada en plazo prorroga tu autorización hasta que resuelvan (Criterio de Gestión 1/2025).

    La excepción que vemos en los expedientes: esta costura funciona dentro del mismo régimen. Si cambias a otro régimen jurídico de extranjería y la resolución llega después de que venza tu tarjeta, se puede perder la residencia legal y continuada que exige la nacionalidad. Por eso conviene elegir bien la vía antes de presentar.

    Lo que esto significa para un venezolano, un colombiano o un argentino: los dos años de residencia para pedir la nacionalidad empiezan el día que empieza tu no lucrativa. Si en ese tiempo pasas a autónomo, el reloj sigue corriendo. Lo desarrollamos en la guía de nacionalidad española en dos años.

    ¿Y si en lugar de autónomo pido el nómada digital?

    Desde la no lucrativa, no es el camino. La residencia de teletrabajo internacional exige acreditar una relación laboral o profesional con empresas de fuera de España durante, al menos, los tres meses anteriores a la solicitud (art. 74 ter de la Ley 14/2013). Con la no lucrativa esos tres meses no existen, porque durante ese tiempo no has podido trabajar (art. 61.1 del Reglamento de Extranjería).

    Por eso, si ya vives en España con la no lucrativa y quieres trabajar por tu cuenta, la vía es la cuenta propia. Si todavía estás en tu país y tu trabajo es en remoto para empresas extranjeras, la comparación se hace antes de elegir la primera residencia: la tienes en nómada digital, altamente cualificado o no lucrativa y en la ficha del visado de nómada digital.

    Qué puedes hacer (y qué no) mientras sigues con la no lucrativa

    Toca cada caso para ver la respuesta. Son las seis dudas que más se repiten en nuestras asesorías.

    Elige un caso. Verás la respuesta y el artículo en el que se apoya.

    Requisitos y documentos para pasar de no lucrativa a cuenta propia

    El corazón del expediente es el proyecto. La Oficina tiene que ver que tu actividad es viable y que la inversión prevista es suficiente, incluido tu propio autoempleo (art. 84.c del Reglamento). Se acredita con un plan de empresa y con el informe de valoración de una organización de trabajadores autónomos: ATA, UPTA, CIAE, OPA o UATAE, las cinco que cita el Ministerio. Es la pieza que más pesa y la que más expedientes tumba cuando se hace deprisa.

    El resto de requisitos son los del art. 84, que se aplican al completo salvo el visado. La lista de documentos es la de la hoja informativa 55 bis del Ministerio de Inclusión (actualizada en agosto de 2025). Márcala a medida que lo tengas.

    Tu carpeta para la Oficina de Extranjería

    0 de 8

    Cuando tengas las ocho, la carpeta está completa en cuanto a documentos. Que el plan sea convincente es otra cosa: es donde más expedientes se caen.

    Además, no puedes representar una amenaza para el orden público, la seguridad o la salud pública. La Oficina pide de oficio tus antecedentes penales en España y un informe policial (arts. 84.e y 85.2). Tampoco puedes estar dentro de un compromiso de no retorno por haber cobrado una ayuda de retorno voluntario (art. 84.d).

    El trámite paso a paso

    1. Vigila tu ventanaPuedes presentar la modificación en los dos meses anteriores al vencimiento de tu no lucrativa o en los tres posteriores. Si ya la renovaste y has pasado el primer año, en cualquier momento de su vigencia y hasta tres meses después de que caduque (Criterio de Gestión 1/2025). Presentada en plazo, tu autorización se prorroga hasta la resolución.
    2. Prepara el proyectoPlan de empresa viable, informe de valoración de una organización de autónomos y licencias. Empieza antes de que se abra la ventana: es la parte que decide el expediente.
    3. Presenta el EX-26En la Oficina de Extranjería de la provincia donde vives o por la sede electrónica Mercurio.
    4. Paga las tasasEn los diez días hábiles siguientes a la admisión a trámite.
    5. Espera la resolución: máximo tres mesesSi pasan sin notificación, la solicitud se entiende desestimada por silencio (hoja 55 bis). Ese silencio abre la vía de recurso; no es un sí.
    6. Date de alta en el RETA en un mesDesde la notificación. Sin alta, la autorización no llega a tener eficacia (art. 191.4).
    7. Pide la TIE en otro mesEn la comisaría, en el mes siguiente al alta.
    8. Renueva al añoEn los dos meses anteriores a la caducidad. Te comprueban de oficio que estás al día con Hacienda y la Seguridad Social (art. 86.2.a). Si no contestan en tres meses, se entiende concedida (art. 87.2), por cuatro años.

    Tu primer año como autónomo, en números

    ConceptoQué te tocaNorma
    Cuota de autónomo, año 188,56 € al mes durante 12 meses: 80 € de cuota reducida más el MEI (un 0,90 % sobre la base mínima). Para 2026 no hay Ley de Presupuestos que fije la cuantía y se sigue aplicando la de 2025: confírmala al darte de altaArt. 38 ter de la Ley 20/2007 y disposición transitoria 5.ª del RDL 13/2022
    Cuota, año 2Otros 12 meses de tarifa plana solo si tus rendimientos netos quedan por debajo del SMI (17.094 €). Si no, pasas a la tabla por tramosArt. 38 ter.2 de la Ley 20/2007 y RD 126/2026
    IRPF de los dos primeros años con beneficiosReducción del 20 % del rendimiento neto, si no ejerciste ninguna actividad económica el año anteriorArt. 32.3 de la Ley 35/2006
    Ley Beckham (impatriados)Cerrada en la práctica: exige no haber sido residente fiscal en España en los cinco periodos anteriores al desplazamiento, y quien renueva la no lucrativa ya lo es: para renovarla hay que haber vivido aquí más de 183 días al año (art. 64.2.f del RD 1155/2024), que es el mismo umbral de la residencia fiscal (art. 9.1.a de la Ley 35/2006)Arts. 9.1.a y 93.1.a de la Ley 35/2006 y art. 64.2.f del RD 1155/2024

    La tabla completa de cuotas, con calculadora, está en cuánto se paga a la Seguridad Social. Y si vienes de un país con el que España tiene convenio de doble imposición, conviene ordenar la fiscalidad antes del alta, no después. Las consultas fiscales las atiende personalmente Félix José España González: puedes reservar una asesoría tributaria con él.

    El tramo final: la nacionalidad española

    Tu origenAños de residencia legalExámenes
    Países iberoamericanos, Andorra, Filipinas, Guinea Ecuatorial, Portugal y sefardíes2CCSE (los menores y las personas con la capacidad modificada judicialmente aportan en su lugar certificados del centro de formación o residencia, art. 6.6 del RD 1004/2015). DELE A2 solo si tu país no está en la lista del art. 6.5 del RD 1004/2015 (Brasil y Portugal, por ejemplo, no están)
    Refugiados5CCSE y DELE A2, salvo dispensa
    Resto de nacionalidades10CCSE y DELE A2, salvo dispensa

    Plazos del art. 22 del Código Civil. El Ministerio tiene un año para resolver desde que el expediente entra en la Dirección General, y si no lo hace se entiende denegada (art. 11.3 del RD 1004/2015). Una vez concedida, tienes 180 días para jurar o prometer (art. 21.4 del Código Civil). Los iberoamericanos no tienen que renunciar a su nacionalidad de origen (art. 23.b). Todo el procedimiento está en nuestra guía de nacionalidad española.

    Seis errores que salen caros

    • Trabajar "en remoto" con la no lucrativa. No hay multa para ti, pero sí la renovación denegada, y con ella se corta la residencia continuada que necesitas para la nacionalidad.
    • Pedir la cuenta propia a los seis meses. La ventana se abre dos meses antes del vencimiento de tu no lucrativa. Antes, solo cabe la cuenta ajena (art. 191.2).
    • Dejar pasar la ventana. Tienes hasta tres meses después del vencimiento. Fuera de ese plazo, la solicitud ya no prorroga tu autorización mientras se tramita.
    • Presentar un plan de empresa de plantilla. La Oficina valora la suficiencia de la inversión y la viabilidad del proyecto (art. 84.c). Un plan genérico es la causa de denegación más evitable.
    • No darse de alta en el mes siguiente a la concesión. La autorización queda sin eficacia (art. 191.4).
    • Contar con la Ley Beckham. Si ya eres residente fiscal por la no lucrativa, en la práctica está cerrada. Mejor saberlo antes de hacer números.

    ¿Quieres saber si tu caso encaja?

    Revisamos tu no lucrativa, tu proyecto y tus fechas, y te decimos cuándo presentar y cómo armar el proyecto, con el abogado Félix José España González y su grupo de expertos.

    Cuéntanos tu caso

    Preguntas frecuentes

    ¿Puedo trabajar como autónomo o freelance con la residencia no lucrativa?

    No. La no lucrativa autoriza a residir sin realizar actividades laborales o profesionales (art. 61.1 del RD 1155/2024), aunque tus clientes estén fuera de España. Para trabajar por tu cuenta tienes que cambiarla por una residencia y trabajo por cuenta propia.

    ¿Cuándo puedo pasar de la no lucrativa a cuenta propia?

    En los dos meses anteriores al vencimiento de tu no lucrativa o en los tres meses posteriores. Si ya la renovaste y has pasado el primer año, en cualquier momento y hasta tres meses después de su caducidad (art. 191.4 del RD 1155/2024 y Criterio de Gestión 1/2025 de la Dirección General de Gestión Migratoria).

    ¿Pierdo tiempo para la nacionalidad al cambiar a autónomo?

    No. La no lucrativa es residencia legal y cuenta para la nacionalidad. La nueva autorización se retrotrae al día siguiente a la caducidad de la anterior, o empieza con tu alta si la anterior seguía en vigor (art. 191.4), así que la residencia no se interrumpe.

    ¿Cuánto tarda la modificación a cuenta propia?

    El plazo máximo es de tres meses desde que la solicitud entra en el registro. Si no te notifican nada en ese tiempo, la solicitud se entiende desestimada por silencio administrativo.

    ¿Cuánto dura la autorización por cuenta propia?

    Un año, limitada a una comunidad autónoma y a un sector de actividad (art. 83). La renovación dura cuatro años y ya permite trabajar por cuenta propia y ajena en toda España (art. 87.1).

    ¿Puedo pasar de la no lucrativa a nómada digital?

    No. El nómada digital exige al menos tres meses de relación laboral o profesional con empresas extranjeras antes de la solicitud (art. 74 ter de la Ley 14/2013), y con la no lucrativa no has podido trabajar. Desde la no lucrativa, la vía para trabajar por tu cuenta es la cuenta propia.

    ¿Qué cuota de autónomo pago el primer año?

    La cuota reducida que se viene aplicando en 2026 es de 80 euros al mes más el Mecanismo de Equidad Intergeneracional (un 0,90 % sobre la base mínima), 88,56 euros en total, durante doce meses. Como para 2026 no hay Ley de Presupuestos que fije la cuantía, confírmala al darte de alta. Se puede prorrogar otros doce meses si tus rendimientos netos no llegan al salario mínimo (17.094 euros en 2026).

    ¿Puedo acogerme a la Ley Beckham al darme de alta?

    En la práctica no. El régimen de impatriados exige no haber sido residente fiscal en España en los cinco periodos impositivos anteriores al desplazamiento (art. 93.1.a de la Ley del IRPF), y quien renueva la no lucrativa ya ha vivido aquí más de 183 días al año.

    ¿Cuántos años necesito para pedir la nacionalidad española?

    Dos años si eres nacional de un país iberoamericano, Andorra, Filipinas, Guinea Ecuatorial o Portugal, o sefardí; cinco si eres refugiado; diez en los demás casos (art. 22 del Código Civil). Cuentan desde el inicio de tu no lucrativa.

    ¿Qué exámenes tengo que aprobar para la nacionalidad?

    El CCSE lo hacen todos los solicitantes mayores de edad. El DELE A2 no lo hacen los nacionales de los países de la lista del art. 6.5 del RD 1004/2015 ni quien ya tenga un DELE A2 o superior.

    Normativa y fuentes oficiales

    • Real Decreto 1155/2024, Reglamento de Extranjería: arts. 61 a 64 (no lucrativa), 83 a 87 (cuenta propia) y 191 (modificación).
    • Criterio de Gestión 1/2025 de la Dirección General de Gestión Migratoria, sobre modificaciones de estancias y residencias (15 de agosto de 2025).
    • Ley 14/2013, de apoyo a los emprendedores: art. 74 ter (teletrabajo internacional).
    • Código Civil: arts. 21 a 23 (nacionalidad por residencia).
    • Real Decreto 1004/2015: procedimiento de nacionalidad por residencia.
    • Ley 35/2006 del IRPF: arts. 32.3 y 93.
    • Sentencias del Tribunal Superior de Justicia de Madrid (Sala de lo Contencioso-Administrativo, Sección 1.ª): 279/2023, de 3 de abril (rec. 842/2022, ROJ STSJ M 4867/2023) y 578/2023, de 6 de octubre (rec. 1335/2022, ROJ STSJ M 11324/2023).
    • Hoja informativa 55 bis, Ministerio de Inclusión, Seguridad Social y Migraciones (agosto de 2025).

    Contenido informativo revisado por Félix José España González, abogado colegiado n.º 127450 del Ilustre Colegio de Abogados de Madrid. Actualizado el 29 de octubre de 2026. Cada expediente exige un estudio individual; esta guía no sustituye al asesoramiento sobre tu caso.

    España Abogados

    Despacho español · Extranjería, nacionalidad y fiscalidad · Madrid

    ICAM 127450

    Somos un despacho español, no una gestoría ni una agencia, dirigido por Félix José España González, abogado colegiado nº 127450 del Ilustre Colegio de la Abogacía de Madrid, y tramitamos ante la Administración española desde España. Atendemos por videollamada en horario de Estados Unidos: Este, Centro y Pacífico.
    Qué tramitamos en España

    Arraigo

    • sociolaboral
    • social
    • socioformativo
    • de segunda oportunidad
    • familiar

    Visados y residencia

    • teletrabajador internacional
    • no lucrativa
    • estancia por estudios
    • búsqueda de empleo
    • cuenta ajena
    • cuenta propia
    • emprendedores

    Familia

    • tarjeta de familiar de ciudadano de la UE
    • reagrupación familiar

    Protección internacional

    • asilo y refugio
    • residencia por razones humanitarias

    Mantener la residencia

    • renovaciones
    • modificaciones
    • larga duración

    Nacionalidad española

    • por residencia
    • por opción
    • prueba CCSE
    • expediente de Registro Civil

    Recursos

    • reposición
    • alzada
    • contencioso-administrativo
    • silencio negativo

    Fiscalidad

    • residencia fiscal
    • régimen de impatriados (Ley Beckham)
    • convenio España-EE. UU.
    • modelos 720 y 721
    Cómo armamos tu plan migratorio
    1. Analizamos tu situación personal, familiar y tus ingresos.
    2. Elegimos la vía que de verdad encaja con tu caso.
    3. Calculamos la solvencia económica que te van a exigir.
    4. Ordenamos y te solicitamos toda la documentación necesaria: apostillas, traducciones juradas y antecedentes.
    5. Fijamos el calendario de cada trámite, desde la residencia hasta la nacionalidad.
    Cuéntanos tu caso

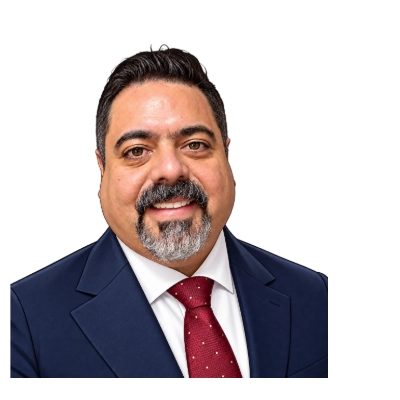
    Félix José España González

    Soy Félix José España González, abogado colegiado n.º 127450 del Ilustre Colegio de la Abogacía de Madrid y director de España Abogados, despacho especializado en extranjería, movilidad internacional, fiscalidad y nacionalidad española. Ayudo a personas y empresas a establecerse legalmente en España y divulgo toda la información sobre emigrar y establecerse en España a través de redes sociales. Como emigrante, sé por experiencia propia lo que es llegar a un país nuevo y tener que entenderse con su Administración: por eso aquí cada trámite se explica con la norma delante y entendiendo lo que es emigrar.


    Logotipo de España Abogados en blanco con el trazo central en amarillo, para fondos granate

    Despacho de extranjería dirigido por el abogado Félix José España González (ICAM 127450), experto en emprendimiento y fiscalidad y miembro de la Asociación Española de Asesores Fiscales, con un equipo de expertos en extranjería, nacionalidad española y tramitación. Consolidados con el objetivo de atender, guiar y asesorar a todo extranjero que desee estudiar, trabajar y vivir en España.

    Conócenos
    • Asesorías
    • Vivir en España
    • Servicios
    • Blog
    • Conócenos

    Enlaces de Interés

    • BOEs de Notificaciones de Asilo
    • Puntos de Contacto para solicitar Protección Internacional
    • Fechas orientativas de resolución de trámites de Extranjería
    • Calculadoras de extranjería y nacionalidad
    • Canal de Denuncias de España Abogados
    • Normativa Aplicable
    • Venezolanos en España: resumen y documentos
    • Aquí tienes todo
    • Preguntas frecuentes
    Instagram Facebook Youtube Linkedin-in X-twitter Tiktok
    Llámanos
    • 641 65 88 93
    Escríbenos
    • +34 641 65 88 93
    Encuéntranos

    Coregram Marketing. España Abogados © Todos los derechos reservados.

    • Aviso legal
    • Pagos y cancelaciones
    • Política de privacidad
    • Política de cookies
    Logotipo de España Abogados
    Cookies

    Usamos cookies propias y de terceros (Google y Meta) para analizar cómo se usa la web, para mostrarle publicidad en Facebook e Instagram basada en un perfil elaborado con su navegación aquí (por ejemplo, las páginas que visita) y para mostrar contenidos de terceros como mapas y vídeos. Pulse «Aceptar» para permitirlas todas, «Denegar» para rechazarlas o «Ver preferencias» para elegir por finalidad. Rechazarlas no le impide usar la web y puede cambiar su elección cuando quiera.

    Funcional Siempre activo
    Imprescindibles para que la web funcione y para guardar su elección sobre las cookies. Siempre están activas.
    Preferencias
    El almacenamiento o acceso técnico es necesario para la finalidad legítima de almacenar preferencias no solicitadas por el abonado o usuario.
    Estadísticas
    Nos permiten saber cuántas personas visitan cada página y cómo llegan a ella (Google Analytics), para mejorar los contenidos. El almacenamiento o acceso técnico que se utiliza exclusivamente con fines estadísticos anónimos. Sin un requerimiento, el cumplimiento voluntario por parte de tu proveedor de servicios de Internet, o los registros adicionales de un tercero, la información almacenada o recuperada sólo para este propósito no se puede utilizar para identificarte.
    Marketing
    Permiten a Meta medir nuestros anuncios y mostrarle publicidad en Facebook e Instagram según un perfil elaborado con su navegación en esta web. Incluyen también los contenidos de terceros incrustados, como Google Maps y YouTube.
    • Administrar opciones
    • Gestionar los servicios
    • Gestionar {vendor_count} proveedores
    • Leer más sobre estos propósitos
    Ver preferencias
    • {title}
    • {title}
    • {title}