• Consulta Web Gratuita
  • Buscar
  • Vivir en España
    • Emprendiendo
    • Trabajando
    • Estudiando
    • Como Nómada Digital
    • Como Investigador
    • Con Residencia No Lucrativa
  • Servicios
    • Movilidad Internacional
    • Residencia No Lucrativa
    • Estancia por Estudios
    • Homologación de Títulos
    • Familiares de españoles y de la UE
    • Residencias iniciales y renovaciones
    • Reagrupación familiar
    • Residencia por razones humanitarias
    • Regularízate con un Arraigo
    • Asilo y Protección Internacional
    • Nacionalidad Española
    • Recursos contra Denegaciones
    • Asistencia Jurídica Letrada
    • Abogado en el Aeropuerto
    • Fiscalidad y Negocios Internacionales
    • Ver todos los servicios →
  • Blog
  • Conócenos
  • Asesorías
  • 641 65 88 93
  • +34 641 65 88 93
  • Calle de Cronos, 63, Planta 1, Oficina 3, San Blas-Canillejas, 28037 Madrid
Instagram Facebook Youtube Linkedin-in X-twitter Tiktok
Logotipo de España Abogados, despacho de extranjería y movilidad internacional en Madrid
  • Consulta Web Gratuita
  • Vivir en España
    • Trabajando
    • Estudiando
    • Emprendiendo
    • Como Nómada Digital
    • Como Investigador
    • Con Residencia No Lucrativa
  • Servicios
    • Movilidad Internacional
      • Residencia como Teletrabajador de carácter internacional
      • Residencia para Profesionales Altamente Cualificados (PAC)
      • Residencia para Emprendedores
      • Residencia para Investigadores
      • Residencia para Profesionales del Sector Audiovisual
      • Residencia por Traslado Intraempresarial
      • Golden Visa: renovación y cambio de vía
    • Residencia No Lucrativa
    • Estancia por Estudios
    • Homologación de Títulos
    • Familiares de españoles y de la UE
      • Familiar de ciudadano español
      • Familiar de ciudadano de la UE
    • Residencias iniciales y renovaciones
    • Reagrupación familiar
    • Residencia por razones humanitarias
    • Regularízate con un Arraigo
      • Arraigo Sociolaboral
      • Arraigo Socioformativo
      • Arraigo Social
      • Arraigo Familiar
      • Arraigo de Segunda Oportunidad
    • Asilo y Protección Internacional
      • Solicitud de Protección Internacional
      • Recursos y contencioso-administrativo contra la denegación
    • Nacionalidad Española
      • Nacionalidad española por residencia
      • Nacionalidad española con Valor de Simple Presunción
      • Nacionalidad española por Opción
    • Recursos contra Denegaciones
    • Asistencia Jurídica Letrada
    • Abogado en el Aeropuerto
    • Fiscalidad y Negocios Internacionales
      • Planificación fiscal
      • Fiscalidad de los teletrabajadores
      • Regímenes especiales: Ley Beckham y «Ley Mbappé»
      • Impuestos en España
    • Ver todos los servicios →
  • Blog
  • Conócenos
  • Buscar
Regularización
Asesorías

Ley Beckham 2026: requisitos, cuánto pagas y cómo pedirla (modelo 149 y 151)

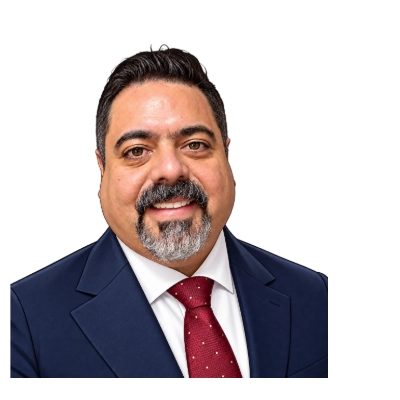
Félix José España González
4 noviembre 2026
Fiscalidad internacional

Actualizado el 4 de noviembre de 2026

La «ley Beckham» es el nombre popular del régimen especial para trabajadores, profesionales, emprendedores e inversores desplazados a España (artículo 93 de la Ley del IRPF). Si te mudas a España por trabajo y cumples los requisitos, puedes pagar como si fueras no residente durante seis años: un 24 % fijo sobre tus rendimientos del trabajo hasta 600.000 € y, en general, sin tributar en España por lo que ganes fuera. En esta guía te explicamos quién puede acogerse, cómo se pide con el modelo 149, cómo se declara con el modelo 151 y los errores que hacen perderla.

Respuesta rápida

Quién. Quien se hace residente fiscal en España por un desplazamiento (contrato de trabajo, teletrabajo, cargo de administrador, actividad emprendedora o profesional altamente cualificado) y no ha sido residente en España en los cinco años anteriores.

Cuánto. 24 % sobre los rendimientos del trabajo hasta 600.000 € al año y 47 % sobre el exceso. Las rentas del ahorro obtenidas en España, del 19 % al 30 %.

Cuánto tiempo. El año en que llegas y los cinco siguientes.

Cómo. Con el modelo 149, en un plazo máximo de seis meses desde el inicio de la actividad que conste en tu alta en la Seguridad Social. Si se te pasa, no hay segunda oportunidad.

En esta guía

  1. Qué es la ley Beckham
  2. Requisitos
  3. Cuánto pagas
  4. Tu familia también puede acogerse
  5. Cómo se pide: el modelo 149
  6. Cómo se declara cada año: el modelo 151
  7. ¿Te conviene?
  8. Errores que hacen perderla
  9. Preguntas frecuentes

Qué es la ley Beckham

Normalmente, quien vive en España más de 183 días al año es residente fiscal y paga el IRPF por toda su renta mundial, con una escala progresiva que en los tramos altos supera el 45 %. El régimen del artículo 93 permite a quien llega por un desplazamiento optar por tributar por el Impuesto sobre la Renta de no Residentes, con unas reglas especiales, aunque sigue siendo residente fiscal en España.

Se llama así porque se popularizó en 2005, cuando David Beckham fichó por el Real Madrid. Desde 2023, con la Ley 28/2022 de empresas emergentes, se amplió a teletrabajadores, emprendedores y profesionales altamente cualificados, y se redujo de diez a cinco el número de años previos sin residencia.

Requisitos

Requisito 1

No haber sido residente en España en los cinco años anteriores

Se cuentan los cinco periodos impositivos anteriores al año de tu desplazamiento. Si llegas en 2026, no puedes haber sido residente fiscal en España en 2021, 2022, 2023, 2024 ni 2025.

Requisito 2

Que llegues por uno de estos motivos

  • Contrato de trabajo con un empleador en España, o desplazamiento ordenado por tu empresa extranjera con carta de desplazamiento. Quedan fuera los deportistas profesionales.
  • Teletrabajo para una empresa de fuera, usando solo medios informáticos y telemáticos. La ley lo da por cumplido expresamente si tienes el visado o la residencia de nómada digital por cuenta ajena. No es compatible con los teletrabajadores por cuenta propia: si tienes la residencia de nómada digital como autónomo y facturas a tus clientes, la ley Beckham no se te aplica por esta vía.
  • Administrador de una sociedad. Si la sociedad es una entidad patrimonial, no puedes tener el 25 % o más de su capital.
  • Actividad emprendedora reconocida según el artículo 70 de la Ley 14/2013.
  • Profesional altamente cualificado que trabaja para empresas emergentes o en formación, investigación, desarrollo e innovación, siempre que eso suponga más del 40 % de tus rendimientos.
Requisito 3

No obtener rentas mediante un establecimiento permanente en España

Si trabajas como autónomo con una actividad estable en España, en general quedas fuera. La excepción son los emprendedores y los profesionales altamente cualificados del requisito 2.

Autónomos y nómadas digitales por cuenta propia: el teletrabajo que abre la puerta a la ley Beckham es el de cuenta ajena. Si facturas como profesional independiente, normalmente no te sirve, salvo que encajes en emprendedor o profesional altamente cualificado. Lo explicamos en las obligaciones fiscales del teletrabajador.

Cuánto pagas

Tipo de rentaCómo tributa con la ley Beckham
Rendimientos del trabajo y de la actividad emprendedora24 % hasta 600.000 € al año; 47 % sobre el exceso. Se consideran obtenidos en España aunque te pague una empresa extranjera.
Dividendos, intereses y ganancias por venta de bienes, obtenidos en España19 % hasta 6.000 €; 21 % hasta 50.000 €; 23 % hasta 200.000 €; 27 % hasta 300.000 €; 30 % sobre el exceso.
Otras rentas obtenidas en España (por ejemplo, alquileres de un inmueble en España)Con las reglas del Impuesto sobre la Renta de no Residentes.
Rentas obtenidas fuera de España que no sean del trabajoEn general, no tributan en España.
PatrimonioSolo por los bienes situados en España (obligación real).

Ejemplo sencillo: con un salario de 100.000 € al año, con la ley Beckham pagas 24.000 € de IRPF, sin depender de la comunidad autónoma en la que vivas. Con el IRPF general, la cuota sería bastante más alta, pero el cálculo exacto depende de tu comunidad y tus circunstancias. Las rentas no se compensan entre sí y no hay mínimos personales ni deducciones familiares.

Tu familia también puede acogerse

Desde 2023 pueden optar también tu cónyuge, tus hijos menores de 25 años (o de cualquier edad si tienen discapacidad) y, si no estás casado, el otro progenitor de tus hijos, siempre que:

  • Se desplacen contigo o después, antes de que acabe el primer año en que a ti se te aplica el régimen.
  • Se hagan residentes fiscales en España.
  • No hayan sido residentes en España en los cinco años anteriores ni obtengan rentas mediante un establecimiento permanente.
  • La suma de sus bases liquidables sea inferior a la tuya cada año.

Cómo se pide: el modelo 149

  1. Date de alta en la Seguridad Social en España (o consigue el documento que te mantiene en la Seguridad Social de tu país, si sigues cotizando allí).
  2. Presenta el modelo 149 en la sede de la Agencia Tributaria, con certificado digital o Cl@ve, en el plazo máximo de seis meses desde el inicio de la actividad que conste en ese alta o documento.
  3. Guarda el justificante. Si te lo piden, tu empresa te aplicará la retención del 24 % con ese documento.

Seis meses, sin prórroga. Es el error que más caro sale: si presentas el 149 un día tarde, pierdes el régimen para los seis años. Apunta la fecha de tu alta el mismo día que te des de alta.

El mismo modelo 149 sirve para renunciar al régimen (en noviembre y diciembre del año anterior al que quieras dejarlo) y para comunicar que dejas de cumplir los requisitos.

Cómo se declara cada año: el modelo 151

Mientras estés en el régimen, no presentas la declaración de la renta normal (modelo 100), sino el modelo 151, en los mismos plazos de la campaña de la renta. Al tributar como no residente, tampoco tienes que presentar el modelo 720 de bienes en el extranjero.

Si necesitas acreditar ante otro país que eres residente en España, ten en cuenta que, con este régimen, el certificado de residencia que emite Hacienda no siempre sirve para aplicar el convenio de doble imposición. Conviene revisarlo antes de vender inversiones o cobrar dividendos fuera.

¿Te conviene?

Suele convenir si…Puede no convenir si…
Tu salario es alto: a partir de unos 60.000 € al año la diferencia suele ser clara.Tu salario es bajo o medio: el 24 % puede ser más que tu tipo medio en el IRPF general.
Tienes inversiones, cuentas o inmuebles fuera de España.Tienes muchas deducciones familiares o autonómicas que perderías.
Vienes para unos años y no tienes grandes rentas en España.Necesitas aplicar convenios de doble imposición con otro país.

La decisión se toma una vez y condiciona seis años. Antes de presentar el 149, haz la comparación con tus números reales. Si te mudas con todo tu patrimonio, lee también nuestra guía de la fiscalidad al mudarte a España.

Errores que hacen perderla

  • Presentar el modelo 149 fuera de los seis meses.
  • Haber sido residente fiscal en España en alguno de los cinco años anteriores (por ejemplo, por una estancia larga de estudios o un contrato anterior).
  • Darte de alta como autónomo para una actividad habitual en España, salvo los casos de emprendedor o profesional altamente cualificado.
  • Tener el 25 % o más de una sociedad patrimonial de la que eres administrador.
  • Perder el trabajo que justificó el desplazamiento y no comunicarlo.

Preguntas frecuentes

¿La ley Beckham sirve para nómadas digitales?

Sí, si teletrabajas por cuenta ajena para una empresa extranjera. La ley lo da por cumplido expresamente con el visado de teletrabajo de carácter internacional. Si eres autónomo, en general no.

¿Puedo pedirla si ya vivo en España?

Solo si no has sido residente fiscal en España en los cinco años anteriores al de tu desplazamiento y llegas por uno de los motivos de la ley. Si ya eras residente, no.

¿Cuánto dura?

El año en que te haces residente y los cinco siguientes. Después pasas al IRPF general.

¿Tengo que presentar el modelo 720?

No, mientras estés en el régimen. Al terminar, si sigues en España y tienes bienes en el extranjero por encima de los límites, sí.

¿Qué pasa con mi pareja y mis hijos?

Pueden acogerse también si llegan contigo o antes de que acabe tu primer año en el régimen y cumplen las condiciones que explicamos arriba.

¿Quieres saber si te conviene y presentarla a tiempo? La ley Beckham la estudia personalmente Félix España, abogado del ICAM. Comparamos tus números con el IRPF general, revisamos los requisitos y presentamos el modelo 149 dentro de plazo. Ver el servicio de ley Beckham.

Marco normativo y fuentes oficiales

  • Artículo 93 de la Ley 35/2006, del IRPF, texto consolidado.
  • Ley 28/2022, de fomento del ecosistema de empresas emergentes, que amplió el régimen desde 2023.
  • Artículos 113 a 120 del Reglamento del IRPF (Real Decreto 439/2007), procedimiento y modelos.
  • Agencia Tributaria, manual práctico del IRPF, régimen de trabajadores desplazados.

España Abogados

Despacho español · Extranjería, nacionalidad y fiscalidad · Madrid

ICAM 127450

Somos un despacho español, no una gestoría ni una agencia, dirigido por Félix José España González, abogado colegiado nº 127450 del Ilustre Colegio de la Abogacía de Madrid, y tramitamos ante la Administración española desde España. Atendemos por videollamada en horario de Estados Unidos: Este, Centro y Pacífico.
Qué tramitamos en España

Arraigo

  • sociolaboral
  • social
  • socioformativo
  • de segunda oportunidad
  • familiar

Visados y residencia

  • teletrabajador internacional
  • no lucrativa
  • estancia por estudios
  • búsqueda de empleo
  • cuenta ajena
  • cuenta propia
  • emprendedores

Familia

  • tarjeta de familiar de ciudadano de la UE
  • reagrupación familiar

Protección internacional

  • asilo y refugio
  • residencia por razones humanitarias

Mantener la residencia

  • renovaciones
  • modificaciones
  • larga duración

Nacionalidad española

  • por residencia
  • por opción
  • prueba CCSE
  • expediente de Registro Civil

Recursos

  • reposición
  • alzada
  • contencioso-administrativo
  • silencio negativo

Fiscalidad

  • residencia fiscal
  • régimen de impatriados (Ley Beckham)
  • convenio España-EE. UU.
  • modelos 720 y 721
Cómo armamos tu plan migratorio
  1. Analizamos tu situación personal, familiar y tus ingresos.
  2. Elegimos la vía que de verdad encaja con tu caso.
  3. Calculamos la solvencia económica que te van a exigir.
  4. Ordenamos y te solicitamos toda la documentación necesaria: apostillas, traducciones juradas y antecedentes.
  5. Fijamos el calendario de cada trámite, desde la residencia hasta la nacionalidad.
Cuéntanos tu caso

Félix José España González

Soy Félix José España González, abogado colegiado n.º 127450 del Ilustre Colegio de la Abogacía de Madrid y director de España Abogados, despacho especializado en extranjería, movilidad internacional, fiscalidad y nacionalidad española. Ayudo a personas y empresas a establecerse legalmente en España y divulgo toda la información sobre emigrar y establecerse en España a través de redes sociales. Como emigrante, sé por experiencia propia lo que es llegar a un país nuevo y tener que entenderse con su Administración: por eso aquí cada trámite se explica con la norma delante y entendiendo lo que es emigrar.


Logotipo de España Abogados en blanco con el trazo central en amarillo, para fondos granate

Despacho de extranjería dirigido por el abogado Félix José España González (ICAM 127450), experto en emprendimiento y fiscalidad y miembro de la Asociación Española de Asesores Fiscales, con un equipo de expertos en extranjería, nacionalidad española y tramitación. Consolidados con el objetivo de atender, guiar y asesorar a todo extranjero que desee estudiar, trabajar y vivir en España.

Conócenos
  • Asesorías
  • Vivir en España
  • Servicios
  • Blog
  • Conócenos

Enlaces de Interés

  • BOEs de Notificaciones de Asilo
  • Puntos de Contacto para solicitar Protección Internacional
  • Fechas orientativas de resolución de trámites de Extranjería
  • Calculadoras de extranjería y nacionalidad
  • Canal de Denuncias de España Abogados
  • Normativa Aplicable
  • Venezolanos en España: resumen y documentos
  • Aquí tienes todo
  • Preguntas frecuentes
Instagram Facebook Youtube Linkedin-in X-twitter Tiktok
Llámanos
  • 641 65 88 93
Escríbenos
  • +34 641 65 88 93
Encuéntranos

Coregram Marketing. España Abogados © Todos los derechos reservados.

  • Aviso legal
  • Pagos y cancelaciones
  • Política de privacidad
  • Política de cookies
Logotipo de España Abogados
Cookies

Usamos cookies propias y de terceros (Google y Meta) para analizar cómo se usa la web, para mostrarle publicidad en Facebook e Instagram basada en un perfil elaborado con su navegación aquí (por ejemplo, las páginas que visita) y para mostrar contenidos de terceros como mapas y vídeos. Pulse «Aceptar» para permitirlas todas, «Denegar» para rechazarlas o «Ver preferencias» para elegir por finalidad. Rechazarlas no le impide usar la web y puede cambiar su elección cuando quiera.

Funcional Siempre activo
Imprescindibles para que la web funcione y para guardar su elección sobre las cookies. Siempre están activas.
Preferencias
El almacenamiento o acceso técnico es necesario para la finalidad legítima de almacenar preferencias no solicitadas por el abonado o usuario.
Estadísticas
Nos permiten saber cuántas personas visitan cada página y cómo llegan a ella (Google Analytics), para mejorar los contenidos. El almacenamiento o acceso técnico que se utiliza exclusivamente con fines estadísticos anónimos. Sin un requerimiento, el cumplimiento voluntario por parte de tu proveedor de servicios de Internet, o los registros adicionales de un tercero, la información almacenada o recuperada sólo para este propósito no se puede utilizar para identificarte.
Marketing
Permiten a Meta medir nuestros anuncios y mostrarle publicidad en Facebook e Instagram según un perfil elaborado con su navegación en esta web. Incluyen también los contenidos de terceros incrustados, como Google Maps y YouTube.
  • Administrar opciones
  • Gestionar los servicios
  • Gestionar {vendor_count} proveedores
  • Leer más sobre estos propósitos
Ver preferencias
  • {title}
  • {title}
  • {title}
España Abogados

¿Tienes dudas sobre tu trámite?

Cuéntanos de qué trámite se trata:
¿En qué punto estás?

4,9 ★ en Google · +1.200 reseñas